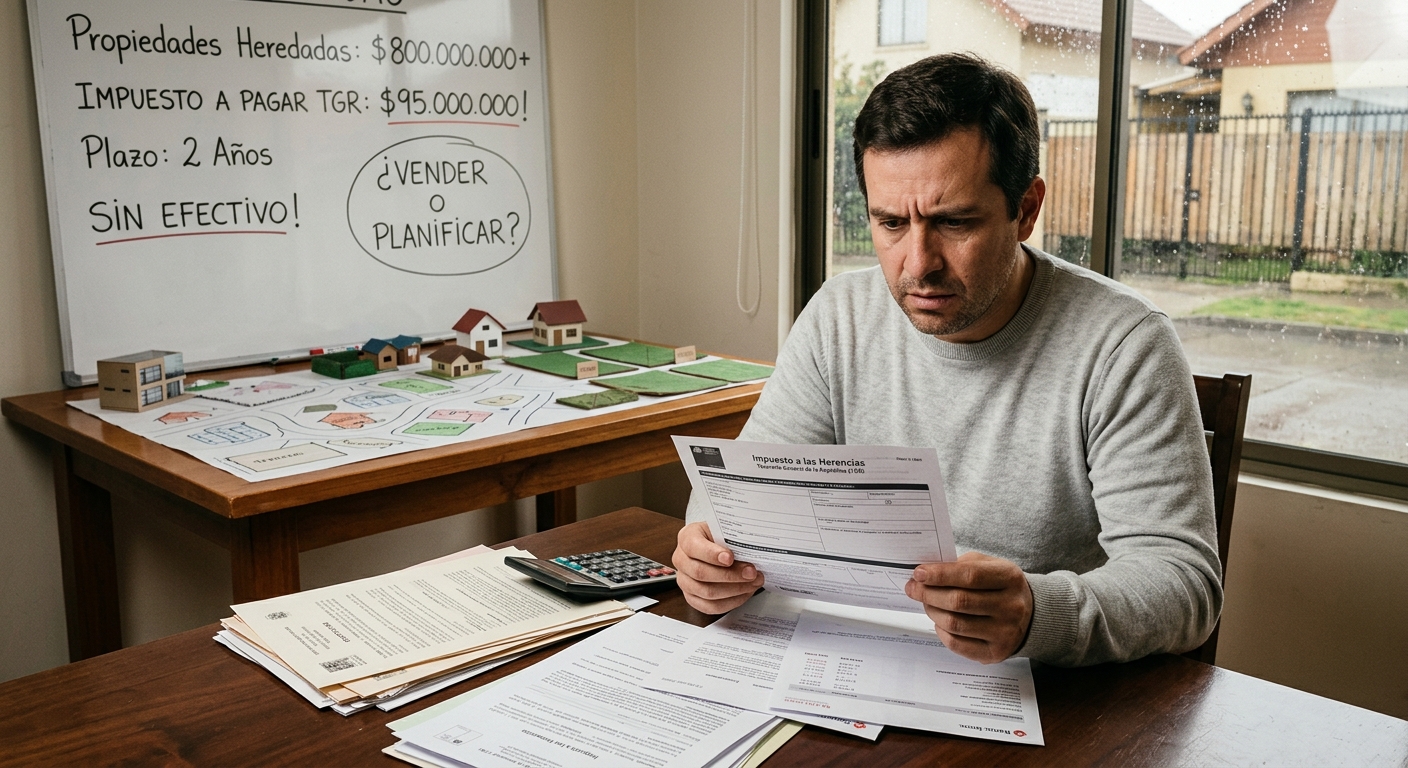
Imagina heredar varias casas, departamentos o terrenos cuyo valor asciende a cientos de millones de pesos. Aunque parezca una excelente noticia, podrías enfrentarte a una dificultad inesperada: no disponer del dinero necesario para cubrir los impuestos y gastos asociados a la sucesión.
Este problema se conoce como iliquidez patrimonial: tener bienes de gran valor, pero carecer de efectivo para afrontar obligaciones inmediatas.
En Chile, esta situación puede afectar a quienes reciben una herencia compuesta principalmente por bienes raíces. Vender una propiedad requiere tiempo y trámites, mientras que las obligaciones tributarias deben atenderse dentro de los plazos legales.
Por eso, planificar la sucesión con anticipación puede ser fundamental para proteger tu patrimonio familiar.
¿Qué ocurre si heredas propiedades, pero no tienes dinero para pagar el impuesto?
El Impuesto a las Herencias, Asignaciones y Donaciones está regulado por la Ley N.º 16.271. Su aplicación depende, entre otros factores, del valor de los bienes transmitidos y del parentesco entre el causante y los beneficiarios.
En Chile, el plazo general para declarar y pagar el Impuesto a las Herencias es de dos años desde el fallecimiento. La normativa también contempla la posibilidad de pagar en tres cuotas anuales, sujeto a las condiciones legales aplicables.
Sin embargo, si como heredero no tienes ahorros suficientes, puedes verte obligado a buscar liquidez rápidamente para cumplir con tus obligaciones.
La falta de efectivo no significa que la Tesorería General de la República (TGR) vaya a rematar automáticamente los inmuebles. No obstante, un incumplimiento puede generar consecuencias legales, intereses y reajustes, según corresponda.
El riesgo de vender una propiedad por falta de liquidez
Cuando una familia no dispone de dinero suficiente, podría verse obligada a vender uno de los inmuebles heredados para afrontar sus obligaciones económicas.
Esta decisión puede tener consecuencias importantes:
- Venta a bajo precio (remate o apuro): La urgencia por conseguir liquidez en un plazo determinado debilita drásticamente el poder de negociación de los herederos, obligándolos a aceptar ofertas muy por debajo del valor comercial real del inmueble.
- Destrucción de rentas futuras: Si las propiedades heredadas correspondían a activos destinados a la renta (como departamentos o locales comerciales arrendados), su venta elimina de golpe una fuente de ingresos pasivos importante para el grupo familiar.
- Pérdida del sentido emocional e histórico: Inmuebles que han permanecido en la familia durante generaciones y que poseen un profundo valor sentimental terminan siendo enajenados por una contingencia tributaria transitoria.
- Conflictos y quiebres familiares: La urgencia económica suele avivar diferencias entre los herederos respecto a qué propiedad vender, a qué precio liquidarla o cómo repartir las cargas financieras, dañando las relaciones familiares de forma permanente.
La mejor alternativa es anticiparse a estas dificultades mediante una estrategia patrimonial que considere tanto el valor de los bienes como la disponibilidad de efectivo.
Planificación sucesoria: cómo prevenir el problema
La planificación sucesoria permite organizar la transmisión del patrimonio considerando los objetivos familiares, las obligaciones tributarias y las necesidades económicas de sus integrantes.
Entre las medidas que pueden evaluarse se encuentran:
- Mantener una reserva de liquidez. Disponer de ahorros u otros activos líquidos puede ayudar a cubrir impuestos y gastos sin tener que vender propiedades precipitadamente.
- Revisar la estructura patrimonial. Analizar cómo están distribuidos los bienes permite identificar riesgos y determinar si existe una concentración excesiva de riqueza en inmuebles.
- Evaluar donaciones en vida. En determinadas circunstancias, transmitir bienes a familiares antes del fallecimiento puede formar parte de una estrategia de planificación sucesoria.
La conveniencia de cada alternativa dependerá de las circunstancias particulares de la familia y de sus consecuencias jurídicas y tributarias.
¿Conviene donar en vida o esperar a la herencia?
La donación permite transferir determinados bienes a otra persona durante la vida del propietario, cumpliendo las formalidades legales correspondientes. Puede facilitar la organización anticipada del patrimonio y la distribución de ciertos activos.
Sin embargo, donar en vida no significa necesariamente pagar menos impuestos. La Ley N.º 16.271 regula tanto las herencias como las donaciones y contempla reglas para considerar determinadas donaciones anteriores en el cálculo tributario de futuras asignaciones hereditarias.
Además, deben analizarse los costes de la operación, las formalidades exigibles y las consecuencias de perder la titularidad de los bienes donados.
Por su parte, transmitir los bienes mediante herencia permite conservar su propiedad durante toda la vida, pero exige anticipar cómo se financiarán las obligaciones económicas que puedan surgir tras el fallecimiento.
La decisión debe considerar el control sobre el patrimonio, las necesidades futuras del propietario, los derechos de los beneficiarios y los efectos tributarios de cada alternativa.
Protege tu patrimonio antes de que sea tarde
Heredar propiedades de gran valor no garantiza disponer del dinero necesario para gestionarlas. Sin una planificación adecuada, los impuestos y otros gastos pueden obligar a tomar decisiones patrimoniales precipitadas.
En Becker Abogados, el análisis preventivo de las alternativas legales permite estudiar cada situación de forma individual y evaluar medidas como la planificación sucesoria, la reserva de liquidez y las donaciones en vida.
No esperes a recibir una herencia para descubrir que no tienes efectivo suficiente para gestionarla. Planificar con anticipación puede ayudarte a proteger el patrimonio familiar y facilitar su transmisión a las siguientes generaciones.
Comentarios recientes