Invertir en bienes raíces en Chile desde el extranjero es una excelente estrategia para diversificar patrimonio y generar flujos estables en una moneda sólida. Sin embargo, uno de los mayores temores del inversor internacional es la complejidad tributaria.
La normativa del Servicio de Impuestos Internos (SII) chileno es estricta, y operar como no residente sin una correcta planificación fiscal puede derivar en retenciones excesivas, multas o doble tributación en tu país de origen.
No saber cómo declarar los ingresos por arriendo, qué tasas de impuestos se aplican o cómo se gravan las ganancias al momento de vender la propiedad, puede arruinar tu inversion. Esta guía detalla el régimen fiscal aplicable a los propietarios extranjeros.
El principio de territorialidad: ¿Por qué pagas impuestos en Chile?
Bajo la legislación chilena, los impuestos se rigen por el principio de la fuente. Esto significa que cualquier renta generada por un bien raíz situado en territorio nacional afecta impuestos en Chile, independientemente de que el propietario sea extranjero y resida permanentemente fuera del país.
Para cumplir con esta obligación sin necesidad de viajar ni de contar con una residencia fiscal local, el inversionista extranjero debe cumplir con un requisito legal ineludible: la designación de un representante tributario en Chile.
Tributación por ingresos de arriendo (renta de fuente chilena)
Cuando alquilas tu propiedad en Chile, los ingresos mensuales percibidos generan una obligación tributaria que varía según cómo se estructure el contrato y si el arrendatario es una empresa o una persona natural.
- Retención si el arrendatario es empresa (primera categoría): Si arriendas a una empresa o persona jurídica obligada a llevar contabilidad completa, esta tiene la obligación legal de retener un porcentaje del canon de arriendo mensual (generalmente un 10% por concepto de Impuesto Único de Primera Categoría) y enterarlo directamente en arcas fiscales a nombre del rut del propietario extranjero.
- Arriendo a particulares: Si el inmueble se arrienda a una persona natural sin contabilidad, el propietario extranjero (a través de su representante o mandatario en Chile) debe realizar las declaraciones y pagos provisionales mensuales correspondientes ante el SII.
Impuesto a la ganancia de capital al vender la propiedad
Uno de los momentos críticos en la inversión en Chile para extranjeros es la enajenación o venta del inmueble. En Chile, la utilidad obtenida (la diferencia entre el precio de compra y el precio de venta) está gravada, pero existen diferencias clave para no residentes:
- Tasa general: La ganancia de capital obtenida por un no residente se grava habitualmente con los impuestos finales (Impuesto Global Complementario o Impuesto Adicional, dependiendo de si se opera como persona natural o mediante una estructura societaria), aplicando tasas que pueden escalar progresivamente según la utilidad.
- El factor de actualización: La ley chilena permite corregir monetariamente el costo de adquisición de la propiedad según la variación del Índice de Precios al Consumidor (IPC), lo que reduce la base imponible sobre la cual se calcula la ganancia real.
Obligaciones anuales y el impacto del Impuesto Territorial (Contribuciones)
Más allá de los flujos mensuales y las operaciones de compraventa, ser propietario extranjero en Chile implica asumir cargas fiscales recurrentes ligadas directamente al inmueble, independientemente de si este se encuentra arrendado o vacío.
- El impuesto territorial o «contribuciones»: Administrado por el Servicio de Impuestos Internos (SII) y recaudado trimestralmente por las municipalidades, este tributo grava el avalúo fiscal de la propiedad. Su cumplimiento es obligatorio para evitar multas o el embargo judicial del bien raíz, debiendo ser gestionado de manera remota a través del representante legal o cuentas bancarias locales asociadas.
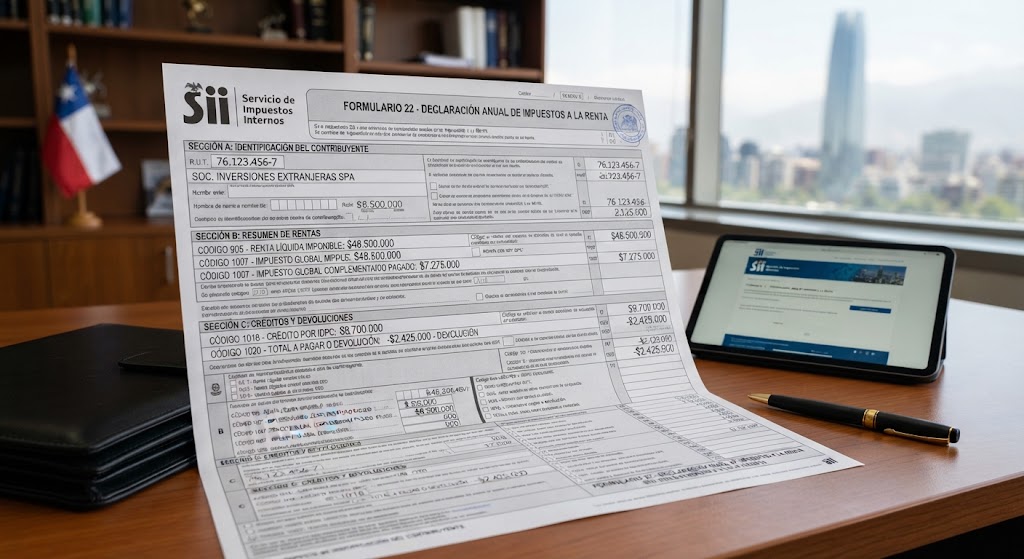
- Declaración anual de rentas (Formulario 22): Aunque el arrendatario efectúe retenciones mensuales, el inversor sin residencia que percibe rentas de fuente chilena debe consolidar su situación tributaria cada año mediante el Servicio de Impuestos Internos, formalizando los créditos o ajustes correspondientes.
Retenciones críticas en la enajenación y repatriación de capitales
Vender una propiedad en Chile siendo no residente activa mecanismos de retención anticipada muy estrictos por parte del fisco para asegurar el pago del impuesto sobre la ganancia de capital:
- Retención provisional del precio de venta: Si al momento de concretar la escritura no se ha determinado o certificado fehacientemente el costo tributario histórico de adquisición, el comprador o el notario están obligados por ley a retener hasta un 10% del valor total de la venta (y no solo sobre la utilidad) para enterarlo en arcas fiscales.
- Normas del mercado cambiario formal: La salida o repatriación de los fondos obtenidos tras la venta de la propiedad hacia el extranjero debe canalizarse estrictamente a través de entidades autorizadas y el Banco Central. Tambien se debe cumplir con los registros cambiarios para evitar bloqueos normativos o presunciones de evasión fiscal.
Funciones clave del representante tributario ante el SII
Para operar legalmente y evitar contingencias con el fisco chileno, tu representante tributario cumple funciones fundamentales:
- Obtención y gestión del RUT de No Residente: Tramitación formal ante el Servicio de Impuestos Internos para habilitar al inversor en el sistema tributario nacional.
- Declaración y pago de impuestos: Presentación oportuna de los formularios mensuales y anuales de declaración de rentas (Formulario 22 y retenciones).
- Gestión de devoluciones y certificados: Validación de créditos fiscales, emisión de certificados de cumplimiento tributario y gestión de eventuales saldos a favor ante el SII.
Estrategias de optimización fiscal para no residentes
Dejar la tributación inmobiliaria al azar o asumir que el pago de impuestos se resuelve de forma automática expone tu rentabilidad (cash flow) a mermas importantes.
¿Necesitas estructurar fiscalmente tus inversiones inmobiliarias en Chile, designar un representante tributario o calcular el impacto impositivo de tus arriendos y futuras ventas? Contacta hoy con nuestro equipo de abogados tributaristas en Becker Abogados y protege la rentabilidad de tu patrimonio.
Comentarios recientes