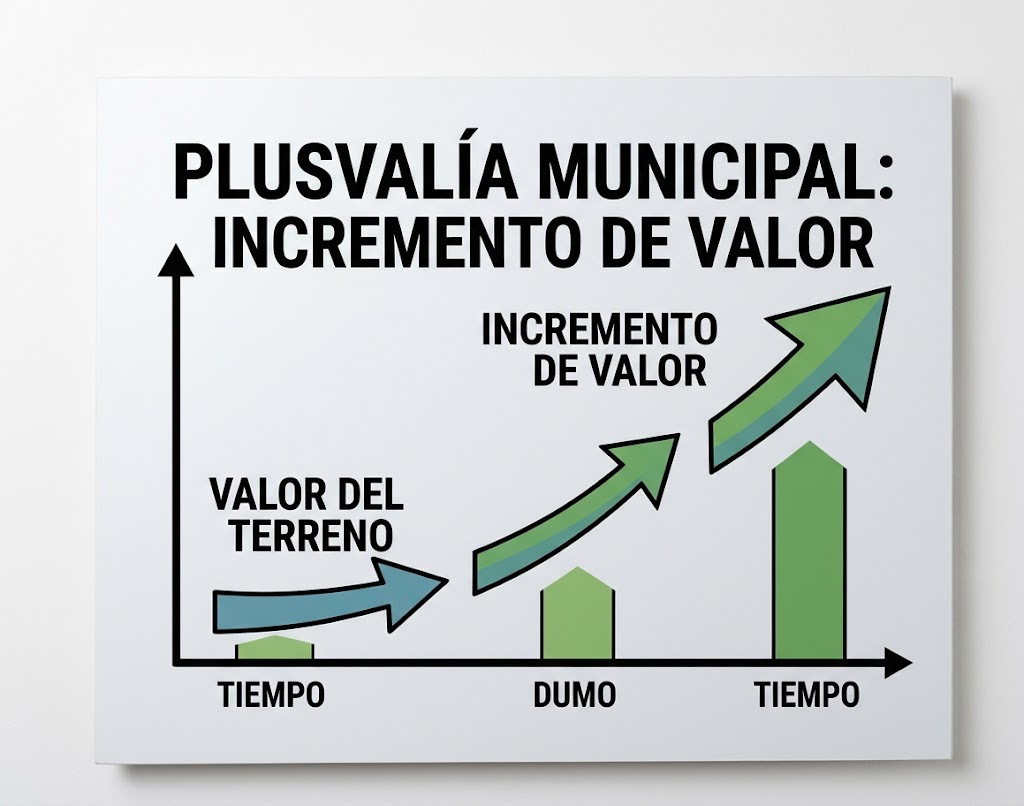
La plusvalía municipal en Chile es una expresión utilizada para referirse al aumento de valor de un inmueble. Antes de vender, es fundamental distinguir entre la ganancia de capital, las contribuciones de bienes raíces y otros pagos que pueden afectar la operación. Conocer estas diferencias permite calcular cuánto dinero quedará realmente después de la venta y evitar sorpresas tributarias.
Vender una propiedad por un precio superior al que se pagó inicialmente puede generar una ganancia importante. Pero también dudas sobre los impuestos y obligaciones que deben cumplirse. Aunque no existe un impuesto municipal general que grave automáticamente esa valorización.
¿Qué es la plusvalía de una propiedad?
La plusvalía de una propiedad es el aumento de su valor económico o comercial con el paso del tiempo. En términos sencillos, significa que un inmueble puede llegar a valer más de lo que costó cuando fue comprado.
Este incremento puede producirse por distintos factores:
- Mejoras en el entorno: Construcción de carreteras, estaciones de metro, hospitales, colegios o centros comerciales.
- Desarrollo urbano: Crecimiento de un barrio, mayor demanda de viviendas y llegada de nuevos servicios.
- Mejoras en el inmueble: Remodelaciones, ampliaciones o renovaciones que aumentan su atractivo y utilidad.
- Oferta y demanda: Escasez de propiedades disponibles o mayor interés de compradores en una determinada zona.
- Cambios normativos o urbanísticos: Modificaciones que permiten nuevos usos, mayor densidad de construcción o mejores condiciones de desarrollo.
Es importante distinguir tres conceptos:
Plusvalía: Aumento del valor comercial del inmueble.
Mayor valor o ganancia de capital: Diferencia que se determina al vender, considerando las reglas tributarias aplicables.
Avalúo fiscal: Valoración que utiliza el SII para calcular las contribuciones y otros efectos tributarios.
En definitiva, la plusvalía representa una valorización patrimonial. Sin embargo, ese incremento no significa necesariamente que el propietario deba pagar un impuesto municipal por él ni que toda la diferencia constituya una ganancia libre de impuestos.
¿Qué significa que una propiedad tenga plusvalía y qué consecuencias tiene para su dueño?
Comprar una propiedad y venderla años después a un precio superior puede representar una ganancia importante. Sin embargo, ese aumento de valor no siempre se traduce en una utilidad libre de impuestos.
Antes de cerrar una operación, es importante distinguir entre la ganancia obtenida al vender, las contribuciones y otros cobros asociados al inmueble. Es necesario conocer cómo se calcula la plusvalía inmobiliaria, qué tratamiento tributario recibe y qué obligaciones económicas pueden surgir.
En Chile, para referirse al aumento del valor de un inmueble, suele utilizarse la expresión plusvalía municipal. Sin embargo, no existe un impuesto municipal general que grave automáticamente esa diferencia por el solo hecho de que la propiedad haya aumentado su valor.
¿Cómo se calcula la plusvalía de una propiedad?
Desde una perspectiva comercial, la plusvalía inmobiliaria corresponde al incremento del valor de una propiedad durante un período determinado.
Por ejemplo, si una persona compró un departamento en 3.000 UF y tiempo después puede venderlo en 5.000 UF, el aumento de valor es de 2.000 UF.
La fórmula básica es:
Plusvalía = valor actual de mercado − valor de adquisición.
Sin embargo, este cálculo sirve para estimar la valorización comercial, no necesariamente la ganancia tributaria que debe declararse ante el Servicio de Impuestos Internos (SII).
Para determinar el eventual impuesto por la venta, se debe calcular el mayor valor tributario, considerando el precio de enajenación y el costo tributario del inmueble, conforme a las reglas de la Ley sobre Impuesto a la Renta.
Además, antes de concretar una venta, es importante comprobar que la situación jurídica del inmueble esté en orden. Un estudio de títulos permite detectar hipotecas, prohibiciones, problemas de inscripción y otros antecedentes que podrían afectar la operación.
Por eso, no basta con restar el precio original al precio de venta. Ya que, pueden influir los reajustes, antecedentes de adquisición, mejoras y circunstancias particulares de la operación.
¿Se debe pagar impuesto por la plusvalía al vender una propiedad en Chile?
En Chile, la venta de un inmueble puede generar un mayor valor afecto a impuestos. No obstante, la legislación contempla un tratamiento especial para determinadas personas naturales.
El artículo 17, N.º 8, letra b), de la Ley sobre Impuesto a la Renta establece que, cuando se cumplen los requisitos legales, el mayor valor obtenido por personas naturales que no determinen el Impuesto de Primera Categoría sobre renta efectiva puede considerarse ingreso no constitutivo de renta hasta un límite total de 8.000 UF.
Entre las condiciones relevantes se encuentran:
- Que la operación se realice con una persona o entidad no relacionada.
- Que se cumplan los plazos mínimos de tenencia exigidos por la ley.
- Que el contribuyente no determine el Impuesto de Primera Categoría sobre renta efectiva.
- Que no se haya agotado previamente el límite de 8.000 UF.
El plazo mínimo puede ser de un año o superior a cuatro años, según las características de la operación, por ejemplo, si se trata de una subdivisión de terrenos o de determinados inmuebles construidos por el contribuyente.
Si se excede el límite de 8.000 UF, el mayor valor que corresponda puede quedar afecto a impuestos. También existen reglas diferentes para operaciones entre relacionados, empresas y contribuyentes que determinan renta efectiva.
Por tanto, no todas las ventas de propiedades reciben el mismo tratamiento tributario. Además, la planificación tributaria debe acompañarse de una adecuada preparación contractual antes de firmar para proteger los intereses del vendedor y del comprador.
¿Cómo saber cuánto tendrás que pagar al vender tu propiedad?
Antes de firmar una compraventa, conviene realizar una revisión tributaria y documental.
Estos son los pasos básicos:
- Identificar el costo de adquisición: Revisar la escritura, fecha y antecedentes de compra.
- Determinar el precio de venta: Establecer el valor real de la operación y sus condiciones de pago.
- Calcular el mayor valor tributario: Aplicar las reglas del SII para determinar la eventual ganancia afecta a impuestos.
- Revisar el límite de 8.000 UF: Comprobar si corresponde el beneficio y cuánto se ha utilizado anteriormente.
- Verificar las contribuciones: Consultar el avalúo fiscal, las cuotas pendientes y las eventuales sobretasas.
- Analizar la situación del vendedor: Comprobar si es persona natural o jurídica, su residencia tributaria y si existe relación con el comprador.
Una revisión previa permite anticipar el costo real de la operación y evitar que una venta aparentemente rentable termine generando obligaciones tributarias adicionales inesperadas.
¿Por qué es necesario asesorarse antes de vender un inmueble?
Si estás pensando en vender una propiedad o tienes dudas sobre los impuestos que podrían afectar la operación, una revisión anticipada puede evitar costos y contingencias posteriores. La fecha de adquisición, la forma en que se obtuvo el inmueble, la relación entre comprador y vendedor y el régimen tributario aplicable pueden cambiar el resultado.
En Becker Abogados analizamos los antecedentes jurídicos y tributarios de cada operación inmobiliaria para identificar riesgos, evaluar alternativas y ayudar a tomar decisiones antes de vender, transferir o reorganizar un patrimonio. Una propiedad puede haber aumentado considerablemente su valor, pero eso no significa que toda la diferencia represente una ganancia disponible para su propietario.
Consulta nuestra Guía completa del derecho inmobiliario en Chile antes de concretar la operación y conoce las implicancias legales y tributarias de la venta de tu inmueble.
Comentarios recientes