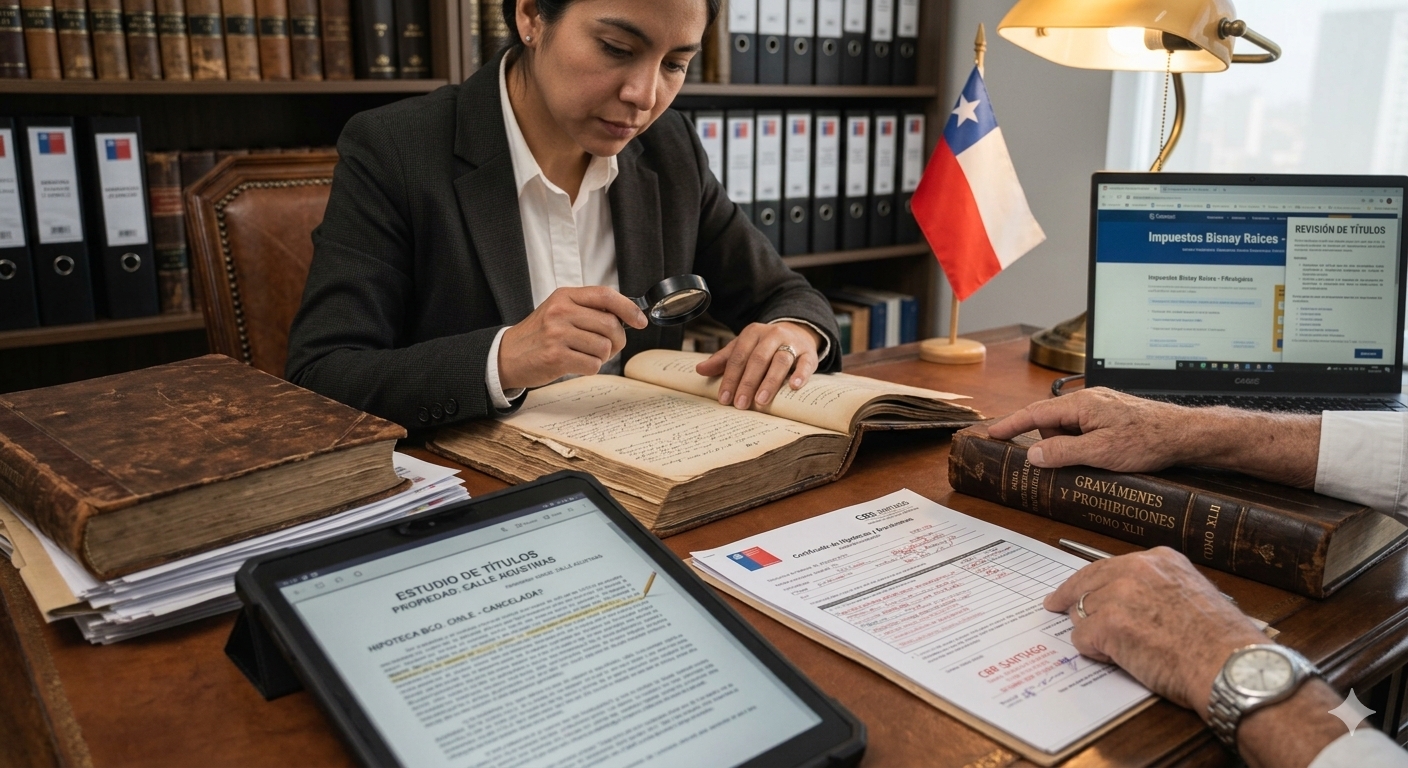
En el sistema registral chileno, la herramienta indispensable para blindar el capital de un comprador —especialmente de un inversionista internacional— es el estudio de títulos en Chile.
Asumir que la intervención de un corredor de propiedades, la firma de una promesa ante notario o la sola existencia de un certificado de dominio respaldan la validez de una compraventa, es un gran error.
El corredor de propiedades es un intermediario comercial, y el notario es un ministro de fe que da constancia de la firma de un acto. Ninguno de los dos audita la legalidad histórica de la propiedad ni responde si el bien termina embargado.
¿Por qué la buena fe no basta en el mercado inmobiliario?
Comprar un bien raíz en Chile sin una revisión exhaustiva de sus antecedente jurídicos es el equivalente a adquirir una empresa a ciegas. La legislación chilena establece que el dominio se adquiere mediante la inscripción en el Conservador de Bienes Raíces (CBR). Sin embargo, que una propiedad figure inscrita a nombre del vendedor no garantiza que el título esté purgado de vicios que puedan caducar la venta, revocar el dominio o acarrear ejecuciones judiciales por deudas del dueño anterior.
Qué es un estudio de títulos y cuál es su objetivo legal
El estudio de títulos en Chile es un análisis jurídico minucioso, retrospectivo y documental mediante el cual un abogado especialista en derecho inmobiliario audita la cadena de transferencias de un inmueble durante un período determinado.
Su objetivo central no es entorpecer la negociación, sino verificar tres condiciones jurídicas indispensables:
- Titularidad e idoneidad del vendedor: Confirmar que quien vende es el dueño legítimo y cuenta con la capacidad legal absoluta para disponer del bien.
- Ausencia de vicios de nulidad: Verificar que los actos de transferencia anteriores no contengan causales de nulidad absoluta o relativa (por ejemplo, adjudicaciones hereditarias defectuosas, ventas sin autorización conyugal o fraude a acreedores).
- Inexistencia de gravámenes y/o prohibiciones: Asegurar que el inmueble se transfiera completamente libre de hipotecas no alzadas, embargos, prohibiciones de enajenar, servidumbres o litigios pendientes.
¿Cuánto tiempo demora realizar un estudio de títulos en Chile?
Un estudio de títulos riguroso toma habitualmente entre 7 y 15 días hábiles, dependiendo de la rapidez con que los Conservadores de Bienes Raíces y municipios correspondientes emitan los certificados actualizados.
El estándar de los 10 años: Por qué se audita ese período exacto
Una duda frecuente de nuestros clientes en Becker Abogados es ¿Por qué el estudio de títulos exige revisar antecedentes retrocediendo al menos 10 años en el tiempo?
La razón es técnica y responde a la normativa sobre la prescripción adquisitiva extraordinaria del Código Civil chileno titulo XLII art. 2492. En Chile, el plazo máximo que establece la ley para que prescriba cualquier acción de nulidad absoluta o para que se purguen vicios ocultos en la tradición del dominio es de 10 años. Si la cadena de títulos demuestra una posesión e inscripción ininterrumpida durante esa década, los riesgos de saneamiento de la propiedad se reducen a cero frente a reclamos de terceros.
Fases del proceso de auditoría de títulos
Para ejecutar una debida diligencia inmobiliaria eficaz, la auditoría se estructura en cuatro fases de análisis:
1. Revisión del registro del Conservador de Bienes Raíces (CBR)
- Inscripción de Dominio con vigencia: Comprueba la titularidad actual del vendedor.
- Certificado de hipotecas, gravámenes, interdicciones y prohibiciones (GP): Documento oficial que certifica si la propiedad está gravada con hipotecas bancarias, embargos por juicios laborales/civiles o prohibiciones voluntarias o judiciales de enajenar.
2. Capacidad legal y régimen de bienes de los enajenantes
- Estado civil y régimen matrimonial: Si el vendedor es casado en sociedad conyugal, se requiere la autorización expresa de la cónyuge mediante escritura pública (Art. 1749 del Código Civil).
- Sucesiones y liquidaciones hereditarias: En inmuebles adquiridos por herencia, se audita que la posesión efectiva esté inscrita en el Registro de Propiedad y en el Registro Nacional de Posesiones Efectivas del Registro Civil, contando con el certificado de pago o exención del Impuesto a las Herencias.
3. Regularidad municipal, urbanística y copropiedad
- Recepción definitiva: Expedida por la Dirección de Obras Municipales (DOM). Si la construcción no cuenta con recepción final, la edificación es técnicamente irregular.
- Certificado de expropiación: Emitido por el Serviu y la municipalidad correspondiente para descartar proyectos viales sobre el terreno.
- Gastos comunes y reglamentos: En departamentos o inmuebles sujetos a la Ley de Copropiedad Inmobiliaria, se revisa que no existan deudas de gastos comunes que graven la unidad.
4. Cumplimiento de la matriz fiscal
- Certificado de deuda de contribuciones: Se corrobora ante la Tesorería General de la República que el inmueble no mantenga morosidades por concepto de impuesto territorial. Para comprender los tributos asociados a la propiedad, revisa nuestro análisis sobre Impuestos para extranjeros que compran propiedad en Chile.
Riesgos frecuentes detectados en un estudio de títulos
A continuación se resumen los hallazgos más habituales en la práctica transaccional y el impacto que generan si no se identifican previo a la firma de la escritura:
| Hallazgo Frecuente | Riesgo si no se detecta | Solución Jurídica |
| Embargo judicial vigente | El inmueble puede ser rematado por acreedores del dueño anterior. | Cláusula suspensiva y alzamiento/pago previo al cierre. |
| Hipoteca bancaria no alzada | La entidad bancaria mantiene la garantía sobre la propiedad. | Gestión de borrador de alza y cancelación en escritura. |
| Falta de autorización de cónyuge | Nulidad de la compraventa por infracción al régimen conyugal. | Comparecencia del cónyuge o ratificación notarial. |
| Construcciones sin Recepción Definitiva | Imposibilidad de obtener patentes comerciales o multas DOM. | Regularización vía Ley de Copropiedad o modificación del precio. |
¿El estudio de títulos que realiza el banco al otorgar un crédito hipotecario es suficiente para el comprador?
Aunque el banco realiza una revisión para resguardar su propia garantía hipotecaria, es altamente aconsejable contar con asesoría legal independiente. El abogado del banco vela por los intereses de la institución financiera, no por las condiciones comerciales, de recepción municipal o de entrega acordadas entre comprador y vendedor.
El Informe de títulos y la redacción de la promesa
Una vez revisada toda la carpeta documental, el abogado elabora un Informe de Títulos. Este documento formal concluye de manera categórica si los títulos están:
- Aprobados (limpios): La propiedad puede adquirirse sin riesgo jurídico.
- Aprobados con observaciones subsanables: Se detectan detalles menores (como un certificado vencido o un alzamiento en trámite) que deben corregirse como condición previa a la firma de la escritura pública.
- Rechazados: Existen vicios insubsanables de nulidad o gravámenes que impiden legalmente la tradición del dominio.
En Becker Abogados acompañamos a personas naturales, empresas e inversionistas internacionales en la auditoría técnica de sus activos inmobiliarios, la redacción de contratos de promesa con resguardos efectivos y la gestión integral del dominio ante el Conservador de Bienes Raíces.
Para saber mas sobre adquirir activos como no residente, consulta nuestra guía general sobre la Inversión en Chile para extranjeros: Todo lo que debes saber para comprar tu propiedad sin errores.
Y si ya estás negociando una propiedad en Chile o por firmar una promesa, contáctanos hoy para realizar el estudio de títulos de tu operación y proteger tu capital.
Comentarios recientes